在三维芯片制造中比光刻机还重要,中微全球首创刻蚀机已出货
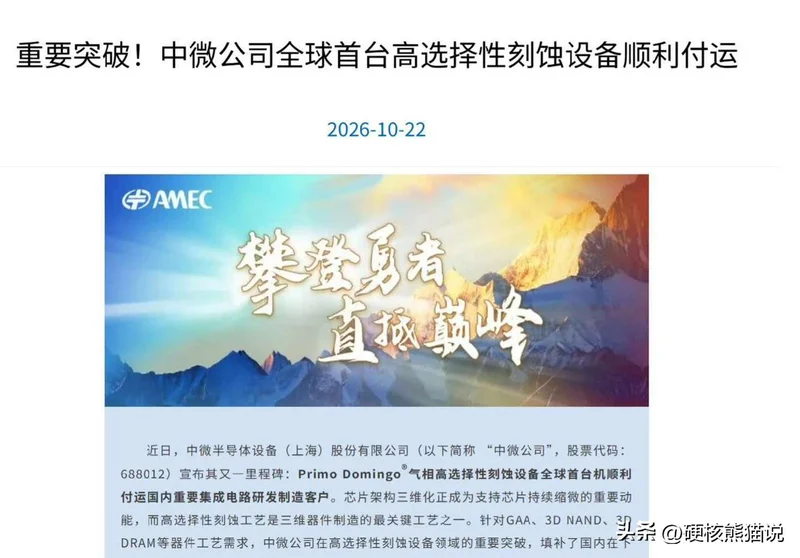
根据中微公开的消息,中微自主研发的全球首创的高选择性刻蚀机已经运给国内重要的芯片制造厂了,中微再一次引领了全球刻蚀技术的发展。

大家可能不知道,这台刻蚀机可太重要了,这可是全球首台面向下一代三维芯片工艺的量产设备。
而在三维芯片上,刻蚀机重要性堪比光刻机,甚至还要重要。
三维芯片最大的改变,刻蚀机要求堪比光刻机?
三维芯片跟传统平面芯片最大的区别,说白了就一句话:不往旁边挤了,往高处盖。以前是把所有东西摊在一个平面上,现在把存储单元、晶体管一层一层叠起来,这就是三维芯片。三维芯片主要包括3D闪存(3D NAND)、3D内存(3D DRAM)还有AGG晶体管。
现在随着芯片制程往1纳米走,平面芯片也到了极限,而相比于传统平面芯片,增加堆叠层数在相同的制程下,可实现最高12倍的性能提升,而且在更小的占地面积内集成更多的晶体管和功能。
其中3D
NAND、3D
DRAM这两个大家比较熟悉,AGG简单来说就是3纳米以下芯片用到的晶体管技术,在GAA之前的主流技术叫FinFET。它把电流通道做成了像鱼鳍一样立起来的薄片,然后从三个面去包围它,这样就不会漏电流,但当晶体管小到3纳米以下时,FinFET三面包裹的“手”也不够用了,漏电问题重新变得严重。

而GAA的改变非常直接:它把“鱼鳍”横过来,变成一层层水平的“纳米片”,然后把每一片纳米片的四周,360度无死角地完全包裹住。等于从“三面围堵”升级到了“四面合围”,就解决了漏电的问题。
在以前,很多人一聊芯片,第一反应就是光刻机,但是三维芯片,真正核心的反而是刻蚀机。
这不是说光刻不重要,它也很重要,它管的是“平面上的图案画得多细”。但是我们的DUV光刻机配上多重曝光,也能在平面上画出很细的图案。
但三维芯片的麻烦不在平面上,你盖的楼层越高,就要在整栋楼里从上往下打一个贯穿到底的孔,这样每层之间才能连通,这个孔必须绝对直,不能歪,不能上粗下细,全程不能碰坏任何一层。光刻对这种加工完全不负责,它只是负责画出一个孔来,至于这个孔能不能打出来,和它没有半毛钱关系。

而三维芯片的性能就看你能叠的多高,但是你叠的越高,那么对刻蚀机的要求也就越高。
我们现在的3D闪存(3D NAND)就是最典型的例子。它的做法是在氧化硅和氮化硅的叠层里往下刻通道孔,层数越高,孔越深,深度和宽度的对比就越大。
像3D闪存128层量产的时候,深宽比大概在40:1,到200层以上直接拉到60:1以上,300层以上已经在摸到了100:1的门槛。行业里有一个说法很形象:这个精度相当于站在东方明珠塔顶往下扔一根绣花针,要笔直插到地面的一枚硬币上,中途还不能擦到任何东西。

而且孔壁从上到下必须保持垂直,只要有一小段偏了,整根通道就废了,上面叠多少层都白搭。所以3D NAND的“层数竞赛”表真正的天花板是刻蚀能把那个孔打成什么样。
而3D
DRAM和GAA晶体管面临的是另一种难度,不是孔打不直,是“该拿掉的东西拿掉,不该碰的东西一点都不能碰”。以3D
DRAM为例,它需要硅和硅锗交替叠几十层,造的时候必须把硅锗层精准地腐蚀掉,留下硅层来搭结构,这样硅锗没有了以后,就可以在硅层之间留下空隙,就方便往这些空隙里填入金属、介质等材料,形成每一层的存储单元。

而衡量这件事的指标叫选择比,意思是刻蚀目标材料的速度比误伤旁边材料的速度快多少倍。选择比不够,硅骨架就会受损,那芯片就彻底没有用了。
为什么说到三维芯片里面刻蚀机更重要,就是因为刻蚀的深宽比和选择比,靠软件、靠设计、靠换一条路线都绕不过去,只能靠设备硬件和工艺数据一层一层往上磨。而且越往三维走,刻蚀在产线里的分量越重。3D
NAND从32层做到128层,刻蚀设备在整条产线投资里的占比从34.9%升到了48.4%。层数每往上加一段,刻蚀的步骤数、时间和设备价值量跟着往上跳。
而中微公司全球首次的Primo Domingo气相高选择性刻蚀设备,直接在在GAA和3D DRAM关键工艺的上做出了大于700:1的选择比,意味着刻蚀硅锗的速度是误伤硅的700倍以上,这样的话3D DRAM和AGG的大规模量产也就成为了可能。

现在全世界都在抢水能国抢先量产3D DRAM,我们的长鑫也在发力,而中微的这台设备,可以说给了长鑫从技术到产品的可能性。
长鑫正在抢跑3D DRAM,中微刻蚀机成量产关键
2026年9月,长鑫宣布第五代DRAM技术平台量产,G5平台的核心变化,是把存储单元里那颗晶体管从“躺平”改成“站直”。我们刚刚说过,传统平面结构里晶体管占的是水平面积,长鑫自研的VSG,也就是垂直包围栅晶体管,和AGG有点类似,也是从四周把芯片里电源通道给包起来,晶体管立体了,单元面积就能往下砍。
配合长鑫的4F²单元架构,单个存储单元占的面积比现在主流的6F²结构缩小大约30%,简单来说一下,内存芯片由无数个微小的“存储单元”组成,行业过去几十年主流的布局是 6F²,意思是每个单元占的面积大约相当于6块最小砖拼起来的矩形(通常是 3F × 2F)。
而4F²,就是把这个单元的形状从“3×2的矩形”压成了“2×2的正方形”。仅仅改变形状,每个单元的平面面积就缩小了大约三分之一。而面积小了,同一片晶圆上能切出来的存储单元自然就更多了。理论密度能往上提30%到50%。

而且芯片的深宽比也做到了45:1,长鑫靠这套技术,已经抹平了和三星、海力士的差距。这套技术,已经已经有点像准三维芯片。
而现在中微的Primo Domingo进来之后,长鑫第一次在3D DRAM最核心的那道刻蚀工序上有了国产装备可以靠,工艺迭代的节奏可以按自己的研发进度来推,不用被海外设备的交货周期和出口许可卡住。
这就给了长鑫抢先三星、海力士量产3D
DRAM 机会,在2D
DRAM时代,三星、SK海力士、美光用几十年的专利布局织成了一张密不透风的网,后发者每走一步都要面对许可谈判和诉讼风险。这也是为什么我们的长鑫和长江在内存和闪存技术上都积极开发新技术的原因,就是为了要躲开三星等海外巨头的专利网。

但一旦3D DRAM量产了,那么一切都会出现洗牌了。垂直晶体管、混合键合、高深宽比刻蚀这些3D DRAM的底层结构技术,全球都处在相对早期的阶段,没有哪家巨头拥有2D时代那种绝对稳固的统治。
长鑫自己公布的数据是,4F²相关公开专利族超过300件,数量领先海内外厂商;混合键合从2019年开始独立研发,公开专利数量已经排到全球前十。
三星的4F²量产计划至少要到2028年才会进入市场,而美光已经明确表态现阶段不把4F²放进路线图。这个时间差就是窗口。

如果长鑫率先把产品铺到量产线上,它拿到的就不只是市场份额,而是在3D DRAM核心专利上领跑的资格,往后可以坐下来和巨头谈交叉专利许可,甚至在部分环节向后来者收取许可费。
这意义可就完全不一样了,这是从被规则约束的人,直接成为了全球新一代DRAM技术的主导者。
我们都知道,现在全球存储芯片价格暴涨,长鑫一旦把3D DRAM实现大规模量产,我们的智能手机、PC、服务器、AI终端面临的价格危机,就可以得到缓解了。

而且我们都知道,现在全球AI产业大部分,对DRAM的需求越来越高,一旦中国可以抢先量产,那么中国就是整个算力基础设施链条上绕不开的核心买家。
在三维芯片上,中微再次主导全球刻蚀技术发展
高选择性刻蚀机已经不是中微第一次引领全球刻蚀机技术的发展潮流了。早在2004年尹志尧带着团队回国创业的时候,全球等离子体刻蚀机市场(CCP)被泛林、应用材料、东京电子三家把着,合计份额在90%以上,物质有4种形态,分别是固态、液态、气态和等离子态,等离子态刻蚀机就是用等离子去刻芯片。中微当时做的一个选择,是押了一条跟别人不一样的路——甚高频去耦合反应离子刻蚀。这个技术名字听起来绕口,说白了就是换一种方式去控制等离子体,让刻蚀的精度和效率不再互相拖后腿。

结果呢,中微独创的刻蚀机技术性能直接领先国际三大巨头,没有办法,这些国际巨头也只能跟着中微的技术路线走。
按照尹志尧自己的说法是,现在全球100%的CCP刻蚀机都在用这个方法。
这可不是“我们打破了国外技术垄断”的故事,而且“我们做出来新的技术,别人也只能跟着做”的故事。
你想想,一个中国设备公司在一个芯片制造设备上引领了全球的技术发展,可以说是非常提气的事情。

现在中微在做的气相高选择性刻蚀,逻辑上跟当年CCP那一步有相似的地方,但赌注更大。它面对的场景是将代表芯片未来发展的三维芯片,像GAA晶体管、3D
DRAM、3D
NAND,如果这条路线真的走通了,通过大规模量产验证,它带来的变化不会只是中微多卖几台设备。而是中国企业第一次在一个下一代刻蚀工艺的标准形成过程中,拿出了一套全新的方案,中微将再次主导刻蚀技术的全球发展。
而高端刻蚀设备真正跑起量来,会带动整个产业链升级。刻蚀机不是孤零零一台机器,它背后是射频电源、精密真空部件、特种涂层、电子特气这些配套环节。

设备出货越多、工艺越往前走,对这些部件的要求就越具体、越苛刻,上游才有明确的升级方向和订单规模,像恒运昌这样的国产射频电源供应商已经进入了中微的物料清单,这样以后,我们就可以形成一个庞大的全国产化的三维芯片产业链生态,到时候全球芯片市场就要重新洗牌了。